reparation toiture
Garantie décennale toiture : ce qu'elle couvre vraiment
Après un chantier de toiture, trois garanties courent en parallèle à partir de la réception des travaux : parfait achèvement, bon fonctionnement et décennale. Elles ne couvrent pas la même chose, et c'est la nature du désordre — pas seulement sa date — qui décide laquelle invoquer, contre l'entreprise qui a réalisé les travaux.

Marc Feraud, couvreur Publié le 30 septembre 2026
Trois garanties courent après un chantier de toiture, pas une
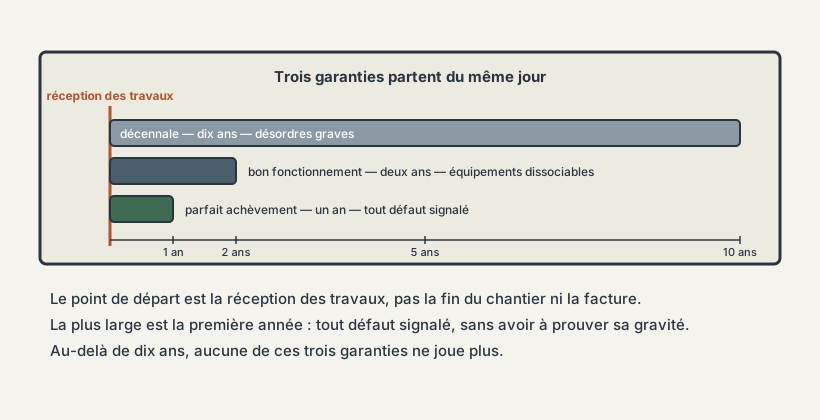
Après la réception des travaux, trois garanties se déclenchent en même temps et courent en parallèle : le parfait achèvement, le bon fonctionnement et la décennale. Le propriétaire qui ne connaît que la décennale en oublie deux, dont la plus simple à faire jouer. Un désordre apparu peu après la réception et un désordre apparu des années plus tard ne relèvent pas des mêmes garanties. Elles ne couvrent pas la même chose, et c’est la nature du désordre qui décide laquelle s’applique.
De la plus courte à la plus longue :
La garantie de parfait achèvement, un an. Elle couvre tous les défauts signalés, y compris ceux de simple finition, sans que vous ayez à démontrer leur gravité.
La garantie de bon fonctionnement, deux ans. Elle porte sur les éléments d’équipement dissociables, c’est-à-dire ceux que vous pouvez retirer sans abîmer le toit. Une fenêtre de toit en est un ; une sortie de ventilation, qui évacue l’air intérieur à travers la toiture, en est un autre.
La garantie décennale, dix ans. Elle couvre les désordres graves : ceux qui compromettent la solidité de l’ouvrage, c’est-à-dire du toit réalisé, ou qui rendent le bien inhabitable ou inutilisable pour ce à quoi il sert.
Ces durées sont celles que donne la page officielle « Garantie décennale des constructeurs » de service-public.gouv.fr.
Le point de départ est commun : les trois courent à partir de la réception des travaux, non de la fin du chantier ni de la date de la facture. La réception est le moment où vous acceptez l’ouvrage, avec ou sans réserves, c’est-à-dire avec ou sans la liste écrite des défauts que vous relevez ce jour-là.
Ce que la décennale couvre sur un toit
La garantie décennale s’ouvre dans l’un de ces cas : le désordre compromet la solidité de l’ouvrage, ou il rend le bien impropre à sa destination, l’expression juridique pour inhabitable ou inutilisable.
Le critère n’est ni le prix du désordre, ni sa visibilité. Une fuite modeste peut ouvrir la garantie ; un défaut très voyant, mais sans conséquence sur la solidité ni sur l’usage, ne l’ouvre pas. Ce qui compte, c’est l’effet sur le bien : la taille de la fuite est secondaire dès qu’elle atteint une pièce habitée.
Sur un toit, cela se traduit ainsi :
Une infiltration qui traverse. Quand une fuite de toiture traverse et rend une pièce inhabitable, le bien devient impropre à sa destination, même si l’écoulement reste petit.
Un désordre de structure. Un affaissement de charpente, l’ossature qui porte le toit, compromet la solidité de l’ouvrage. Un faîtage qui se détache sur toute sa longueur, ou une couverture qui se soulève au vent, relèvent du même cas. Le faîtage est la crête qui ferme le haut du toit ; la couverture, son revêtement extérieur.
Un toit plat qui laisse passer l’eau. Un défaut d’étanchéité sur un toit plat, la couche qui empêche l’eau de passer, rend généralement le bien impropre à sa destination dès qu’il mouille l’isolant. Un isolant mouillé n’isole plus.
La décennale ne demande pas de prouver une faute de l’entreprise, et c’est ce qui surprend le plus. Le désordre suffit, dès qu’il entre dans l’un de ces cas. Vous n’avez pas à démontrer que le couvreur a mal travaillé ; vous démontrez que le désordre existe, et qu’il touche la solidité ou l’usage.
Ce qu’elle ne couvre pas
La décennale laisse de côté l’usure normale, le défaut d’entretien, les désordres seulement esthétiques, les interventions du propriétaire et les dégâts d’un événement extérieur.
L’usure normale et le défaut d’entretien. Une couverture encrassée, des gouttières jamais vidées, de la mousse laissée en place : le désordre qui en découle n’est pas imputable à l’entreprise. L’entreprise répond de son ouvrage, pas de ce que le temps ou le manque de soin a dégradé. La difficulté tient souvent à la frontière : un même désordre peut venir d’un défaut de pose ou d’un manque d’entretien, et c’est la cause qui décide.
Les désordres esthétiques, tant qu’ils n’atteignent ni la solidité ni l’usage. Une teinte qui vire, un alignement imparfait, une trace sur la couverture : gênant, mais pas couvert. Pendant un an, la garantie de parfait achèvement peut toutefois les reprendre, à condition de les signaler.
Ce que vous avez fait vous-même, ou fait faire après coup. Une réparation de fortune, c’est-à-dire un colmatage provisoire, sort de la garantie dès qu’elle aggrave le désordre initial. Toute intervention sur le toit, par vos soins ou par une autre entreprise, brouille l’origine du désordre.
Les dommages d’un événement extérieur. Tempête, grêle, chute d’arbre : ces dégâts relèvent de l’assurance habitation, pas de la décennale. Le lien entre la fuite et l’assurance dépend donc d’abord de la cause du dégât.
Cette frontière entre usure et défaut de pose se trace sur le toit, pas sur un devis. Nos couvreurs la situent en remontant à ce qui a été posé, et comment.
| entre dans la décennale | n’y entre pas |
|---|---|
| une infiltration qui rend une pièce inhabitable | l’usure normale et le défaut d’entretien |
| un affaissement de charpente | un désordre purement esthétique |
| une couverture qui se soulève au vent | une intervention faite après coup sur le toit |
| une étanchéité défaillante qui mouille l’isolant | un dégât causé par une tempête ou la grêle |
Comment savoir laquelle s’applique à votre désordre
C’est le temps écoulé depuis la réception des travaux, croisé avec la gravité du désordre, qui désigne la garantie applicable. Posez ces questions dans cet ordre : depuis combien de temps les travaux ont-ils été reçus, puis le désordre atteint-il la solidité ou l’usage du bien ? Le délai se compte depuis la réception, et non depuis le jour où vous avez découvert le désordre.
Moins d’un an après la réception. N’importe quel défaut signalé relève du parfait achèvement, la plus large des trois garanties et la plus simple à faire jouer, puisqu’aucune gravité n’est à démontrer. Signalez tout défaut par écrit, dès qu’il apparaît.
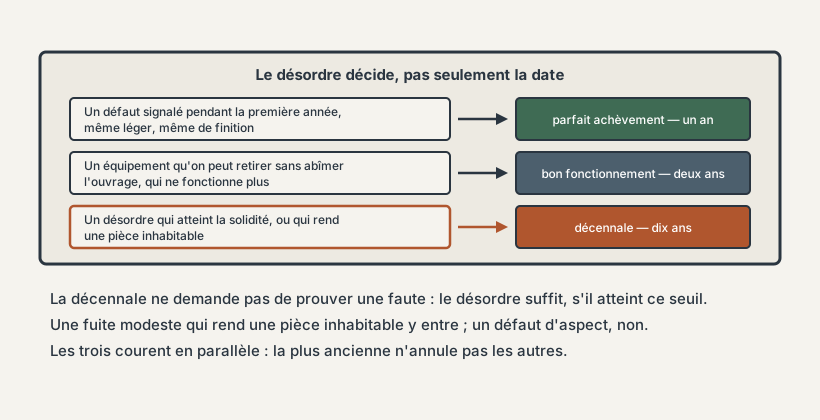
Entre un an et deux ans, sur un équipement dissociable. Quand une fenêtre de toit ou une sortie de ventilation fonctionne mal, c’est la garantie de bon fonctionnement qui joue.
Jusqu’à dix ans, sur l’ouvrage lui-même. Un désordre grave sur la charpente, la couverture ou l’étanchéité relève de la décennale, à condition d’atteindre la solidité ou l’usage. Un toit refait il y a quelques années, dont le désordre apparaît tardivement, tombe ici tant que les dix ans ne sont pas écoulés depuis la réception.
Au-delà de dix ans. Plus aucune de ces garanties ne joue. Reste le cas particulier du défaut caché au moment de la vente, le vice caché, qui suit une autre logique.
Nos couvreurs constatent l’état réel du désordre et sa cause probable avant toute démarche, parce qu’un rapport vague ne fait rien avancer.
Ce qu’il faut faire, et dans quel ordre
La démarche suit un ordre précis : constater, retrouver les pièces, écrire à l’entreprise, puis à son assureur si elle se tait, et faire constater l’origine si elle est discutée.
Constatez et datez. Photographiez le désordre de l’intérieur comme de l’extérieur, avec la date. Notez aussi le moment où le désordre est apparu et les conditions météo du jour. Conservez les échanges de courriels et de messages avec l’entreprise. Ce qui n’est pas documenté se conteste.
Retrouvez les pièces du chantier. Rassemblez le devis, les factures et surtout le procès-verbal de réception, le document signé le jour où vous avez accepté l’ouvrage. C’est lui qui fixe le point de départ des trois délais. S’il manque, la date de réception devient difficile à prouver.
Écrivez à l’entreprise en recommandé. Décrivez le désordre, joignez les photos et demandez une intervention. Cette lettre rompt le silence, et elle servira de preuve ensuite. Conservez le récépissé, le reçu remis à l’envoi : il prouve la date.
Écrivez à son assureur si elle ne répond pas. L’attestation d’assurance figure normalement sur le devis ou la facture ; elle indique à qui écrire. Envoyez à l’assureur le même dossier : lettre, photos, procès-verbal de réception.
Faites constater par un professionnel si l’origine est discutée. Un constat écrit vaut mieux qu’une description au téléphone. Pour trouver ce professionnel, les repères qui servent à choisir un couvreur valent aussi ici.
Si l’entreprise a disparu ou n’était pas assurée
Si l’entreprise a disparu, la garantie reste portée par son assureur ; si elle n’était pas assurée, il ne reste que la voie amiable puis judiciaire contre elle.
La disparition de l’entreprise déplace donc simplement le destinataire de votre demande : c’est son assureur qui la reçoit. Dans ce cas, le lien entre réparation et assurance passe par un document précis : l’attestation d’assurance récupérée au moment du devis, qui nomme cet assureur. Sans cette attestation, retrouver l’assureur prend du temps.
Une entreprise qui n’était pas assurée laisse le propriétaire sans recours simple. Il ne reste que la voie amiable, c’est-à-dire la négociation directe, puis la voie judiciaire devant un tribunal, contre l’entreprise elle-même. Sans assureur à qui écrire, chaque étape repose alors sur les preuves que vous avez réunies.
Pour un prochain chantier, demander l’attestation d’assurance décennale avant de signer est la seule protection qui ne prend que quelques minutes. Encore faut-il vérifier qu’elle couvre bien l’activité de couverture et qu’elle est en cours de validité. C’est la vérification qui protège le mieux, et elle se fait avant la signature, pas après le désordre.
Questions fréquentes
La garantie décennale couvre-t-elle les infiltrations d'eau dans la toiture ?
Oui, lorsque l'infiltration rend le bien impropre à sa destination, ce qui arrive souvent dès qu'elle touche une pièce habitée, même pour une fuite modeste. La taille de la fuite n'est pas le critère : ce qui compte, c'est son effet sur la solidité de l'ouvrage ou sur l'usage du logement. Encore faut-il qu'elle apparaisse dans les dix ans qui suivent la réception des travaux.
Quelle est la durée de garantie d'une toiture ?
Trois durées se superposent : un an pour la garantie de parfait achèvement, deux ans pour la garantie de bon fonctionnement, dix ans pour la garantie décennale. Toutes trois partent de la réception des travaux, c'est-à-dire du moment où vous acceptez l'ouvrage, et non de la fin du chantier ni de la facture. Passé dix ans, aucune de ces garanties ne joue plus.
Qu'est-ce qui ne rentre pas dans la garantie décennale ?
Sont exclus de la garantie décennale l'usure normale et le défaut d'entretien, les désordres purement esthétiques et ce que le propriétaire a fait ou fait faire lui-même après coup. Les dommages d'un événement extérieur, comme une tempête ou la grêle, relèvent de l'assurance habitation. Un défaut de finition signalé dans l'année qui suit la réception peut toutefois être repris au titre du parfait achèvement.
Quels sont les travaux couverts par la garantie décennale ?
Sont couverts les travaux qui touchent à l'ouvrage lui-même : charpente, couverture, faîtage, étanchéité d'un toit plat. La garantie joue dès qu'un désordre né de ces travaux compromet la solidité ou rend le bien impropre à sa destination. Les éléments d'équipement dissociables, comme une fenêtre de toit ou une sortie de ventilation, relèvent plutôt de la garantie de bon fonctionnement, pendant deux ans.
Votre toiture
Un doute sur ce que vous voyez chez vous ?
Décrivez le désordre : nous vous disons si cela demande une intervention rapide ou si cela peut attendre la belle saison. Le diagnostic est gratuit.
Demander un devis gratuit
Nous vous rappelons sous 24 h ouvrées. Déplacement et devis sans engagement.