reparation toiture
Réparation de toiture : quand l'assurance intervient
L'assurance habitation prend en charge la réparation d'une toiture quand un événement précis (tempête, grêle, chute d'arbre ou poids de la neige) en est la cause. Elle réduit ou refuse l'indemnisation face à la vétusté, au défaut d'entretien ou à un dossier mal constitué.

Marc Feraud, couvreur Publié le 19 septembre 2026
Une réparation de toiture prise en charge par l’assurance dépend d’une chose avant toutes les autres : ce qui a causé le dommage. Une toiture abîmée par un événement extérieur ne relève pas forcément de la même garantie qu’une infiltration constatée au plafond. Ce guide traite les dommages subis par la toiture elle-même, après une tempête, un épisode de grêle, une chute d’arbre ou le poids de la neige. Quand l’événement a aussi provoqué un dégât des eaux à l’intérieur, cette partie du sinistre se règle séparément (voir infiltration : ce que couvre l’assurance habitation).
Réparation de toiture et assurance : la garantie dépend de l’événement
Deux toitures qui présentent le même trou ne relèvent pas forcément de la même garantie. Ce qui détermine la prise en charge, c’est la cause, pas l’aspect du dégât. Un assureur ne répare pas une toiture parce qu’elle fuit. Il répare parce qu’un événement couvert par le contrat a produit ce dommage.
La tempête, la grêle, la chute d’un arbre et le poids de la neige sont rattachés chacun à une garantie du contrat multirisque habitation, avec ses propres conditions de déclenchement. Une toiture qui se dégrade avec le temps, sans événement daté, n’en déclenche aucune. L’usure normale et le défaut d’entretien restent à la charge du propriétaire.
D’où la première question d’un couvreur appelé après un sinistre : d’où vient le désordre, et de quand date-t-il. Pas son ampleur. Cette distinction oriente tout le reste, de la déclaration jusqu’au chiffrage.
Tempête et vent : la garantie la plus utilisée sur une toiture
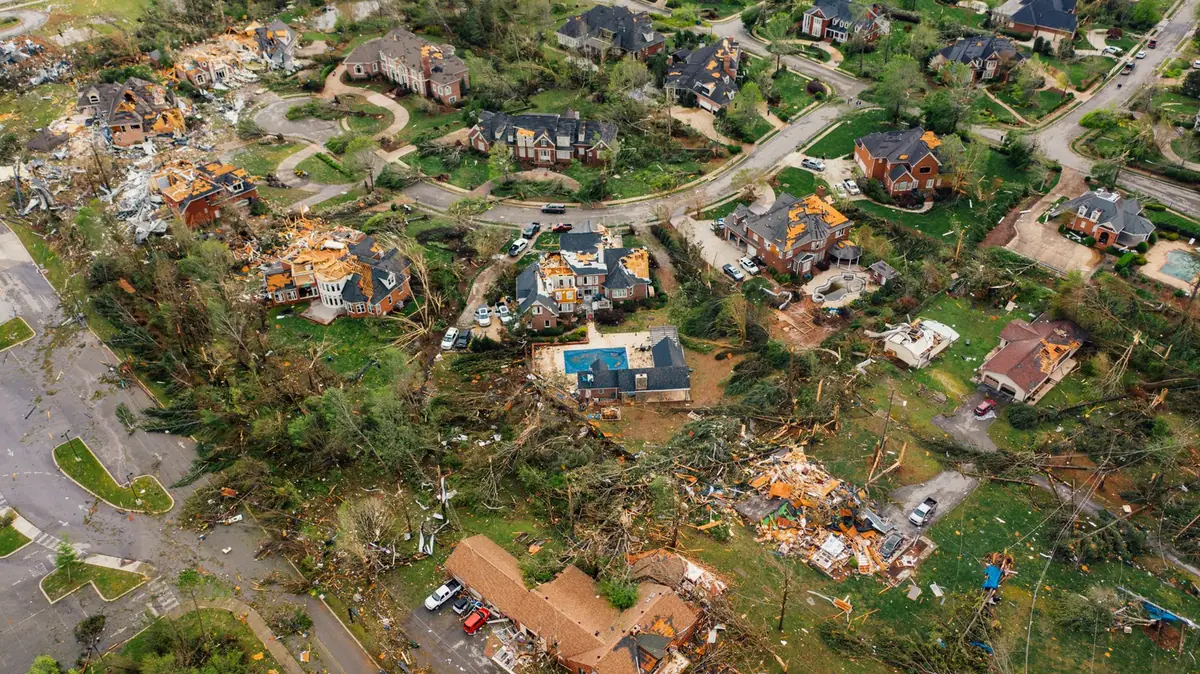
La garantie tempête couvre la majorité des sinistres de toiture liés au vent. Elle figure dans la quasi-totalité des contrats multirisque habitation.
Ses conditions de déclenchement varient d’un contrat à l’autre. Certains assureurs se réfèrent à une intensité de vent constatée localement. D’autres aux dommages observés sur les habitations voisines au même moment. Le contrat précise laquelle s’applique, et c’est ce document qu’il faut relire avant de déclarer.
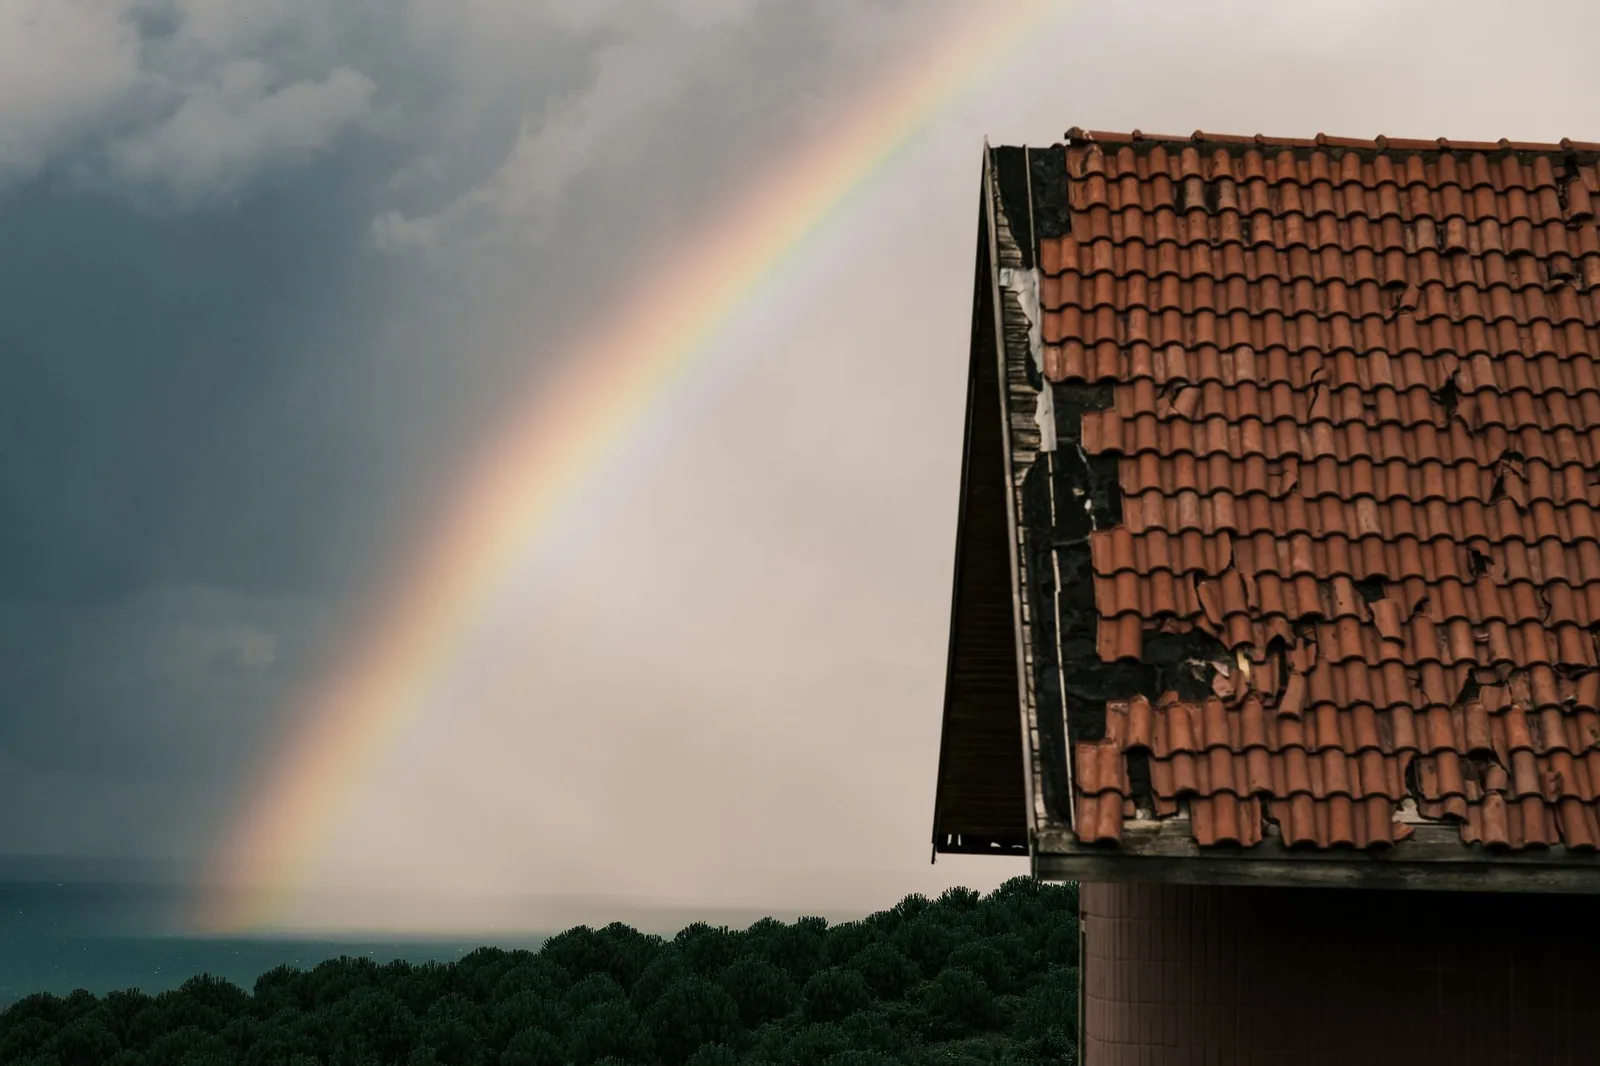
Sur le toit, ce que nous constatons oriente directement le dossier. Un élément arraché par le vent laisse une rupture nette, avec un point de fixation resté sain autour : le crochet a cédé sous l’effort, sans trace de corrosion. Un élément tombé par vétusté raconte autre chose. La fixation est rouillée, le support dégradé sur une zone plus large que le seul point de chute. Documenter lequel des deux s’est produit fait partie de notre travail dès la première visite.
Un vent qui déplace des tuiles laisse souvent la couverture ouverte sur plusieurs éléments à la fois. Refermer vite limite le risque qu’un désordre isolé s’étende à la première pluie.
Grêle et neige
Les deux relèvent le plus souvent de la même famille de garantie que la tempête. Elles marquent pourtant une toiture de façon très différente.
La grêle laisse des impacts caractéristiques : de petites marques rondes, plus ou moins profondes selon le matériau. Elles se concentrent sur le versant le plus exposé et sur les accessoires de zinguerie, faîtières, closoirs, bandes de rive. Un impact récent se reconnaît à sa netteté et à la clarté du matériau mis à nu en son centre. Deux détails qu’une photo prise de loin ne montre pas.
Photographiez aussi les chéneaux et les gouttières. Marqués par les mêmes impacts, ils aident à dater l’épisode, surtout quand plusieurs orages de grêle se sont succédé dans la saison.
Le dommage lié à la neige vient rarement du froid. Il vient du poids accumulé sur un versant, puis du ripage à la fonte. Une masse qui glisse d’un coup arrache les crochets de gouttière et déplace les éléments situés en bas de pente, là où la charge se concentre avant de tomber. Les éléments de couverture se fissurent rarement sous le simple poids : ce sont les points d’accroche et les ruptures de pente qui cèdent en premier. Un versant qui a supporté une forte accumulation mérite une vérification même sans dégât visible depuis le sol.
Chute d’arbre, de branche, d’objet
Un arbre, une branche ou un objet qui tombe sur une toiture relève d’une garantie propre à ce type d’événement, prévue par la plupart des contrats aux côtés de la tempête, de la grêle et de la neige.
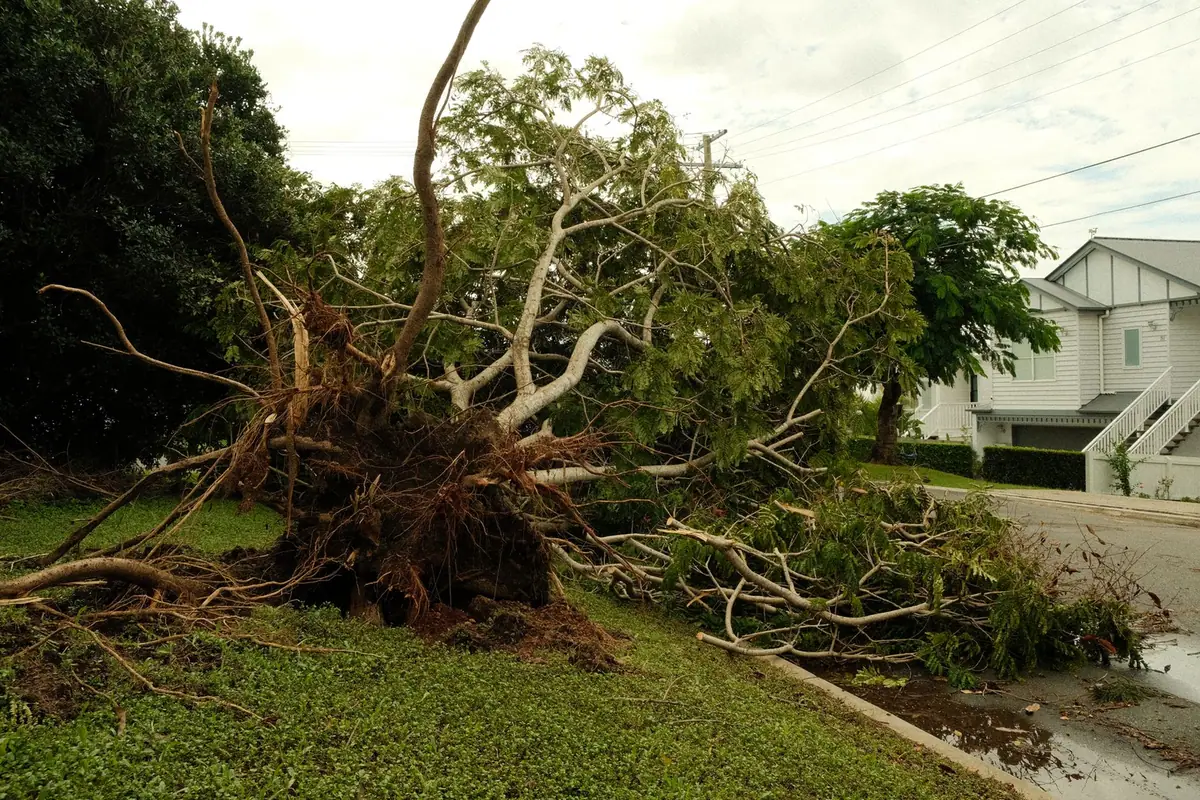
Elle se déclenche par la chute elle-même, que le vent en soit la cause ou non. Un arbre malade, ou déraciné par un sol détrempé, peut tomber par temps calme et relever tout de même de cette garantie. Le constat distingue alors le point d’impact, la surface réellement touchée, et l’état du reste de la couverture, souvent intact autour.
La chute d’un objet suit la même logique : antenne, élément d’une cheminée voisine, structure démontée par le vent puis projetée sur le toit. Ce qui compte, c’est que l’objet soit tombé sur votre toiture et qu’il en résulte un dommage identifiable. Sa nature exacte importe peu.
Quand l’arbre appartient à un voisin, la responsabilité se discute en parallèle, sans conditionner la réparation. Votre déclaration peut avancer sans attendre que les assureurs tranchent entre eux.
Catastrophe naturelle : un régime distinct
Le régime catastrophe naturelle ne fonctionne pas comme les autres, parce que son déclenchement ne dépend pas uniquement du contrat.
Il suppose un arrêté interministériel constatant l’état de catastrophe naturelle pour la commune, publié au Journal officiel. Le délai de déclaration court à compter de cette publication, et non de l’événement. C’est ce qui le distingue nettement des garanties tempête ou grêle, où la déclaration suit directement le sinistre.
Le vent, même très violent, relève presque toujours de la garantie tempête plutôt que de ce régime, qui vise d’autres phénomènes. Attendre un arrêté pour déclarer un sinistre lié au vent fait donc perdre du temps sans raison : la garantie tempête suit son propre délai, indépendant de tout arrêté.
Voici comment ces situations se répartissent.
| Ce qui est arrivé | Garantie généralement mobilisée | Ce que l’assureur regarde en premier |
|---|---|---|
| Éléments arrachés par le vent | Garantie tempête | L’intensité du vent et les dommages constatés dans le voisinage |
| Impacts de grêle | Garantie tempête, grêle et neige | La trace des impacts sur les éléments et sur la zinguerie |
| Poids ou ripage de la neige | Garantie tempête, grêle et neige | Les crochets de gouttière et le bas de pente |
| Chute d’arbre ou de branche | Garantie tempête, ou responsabilité d’un tiers | L’origine de l’arbre et son état d’entretien |
| Épisode reconnu catastrophe naturelle | Garantie catastrophes naturelles | La publication de l’arrêté au Journal officiel |
| Éléments tombés sans événement | Aucune : usure | L’état général du versant et l’entretien |
La dernière ligne déclenche le plus de refus. Un élément qui tombe seul raconte une histoire d’usure, et c’est exactement ce que l’expert cherche à établir.
La vétusté, et pourquoi elle réduit l’indemnité
La vétusté se déduit du montant de l’indemnité, sauf si le contrat inclut une garantie valeur à neuf.
Concrètement, une toiture posée depuis longtemps n’est pas remboursée à son prix de remplacement complet. L’assureur applique un coefficient tenant compte de son âge et de son état général, même quand la cause est un événement parfaitement couvert. La garantie valeur à neuf supprime ou limite cet effet, mais elle reste une option du contrat, pas une règle par défaut.
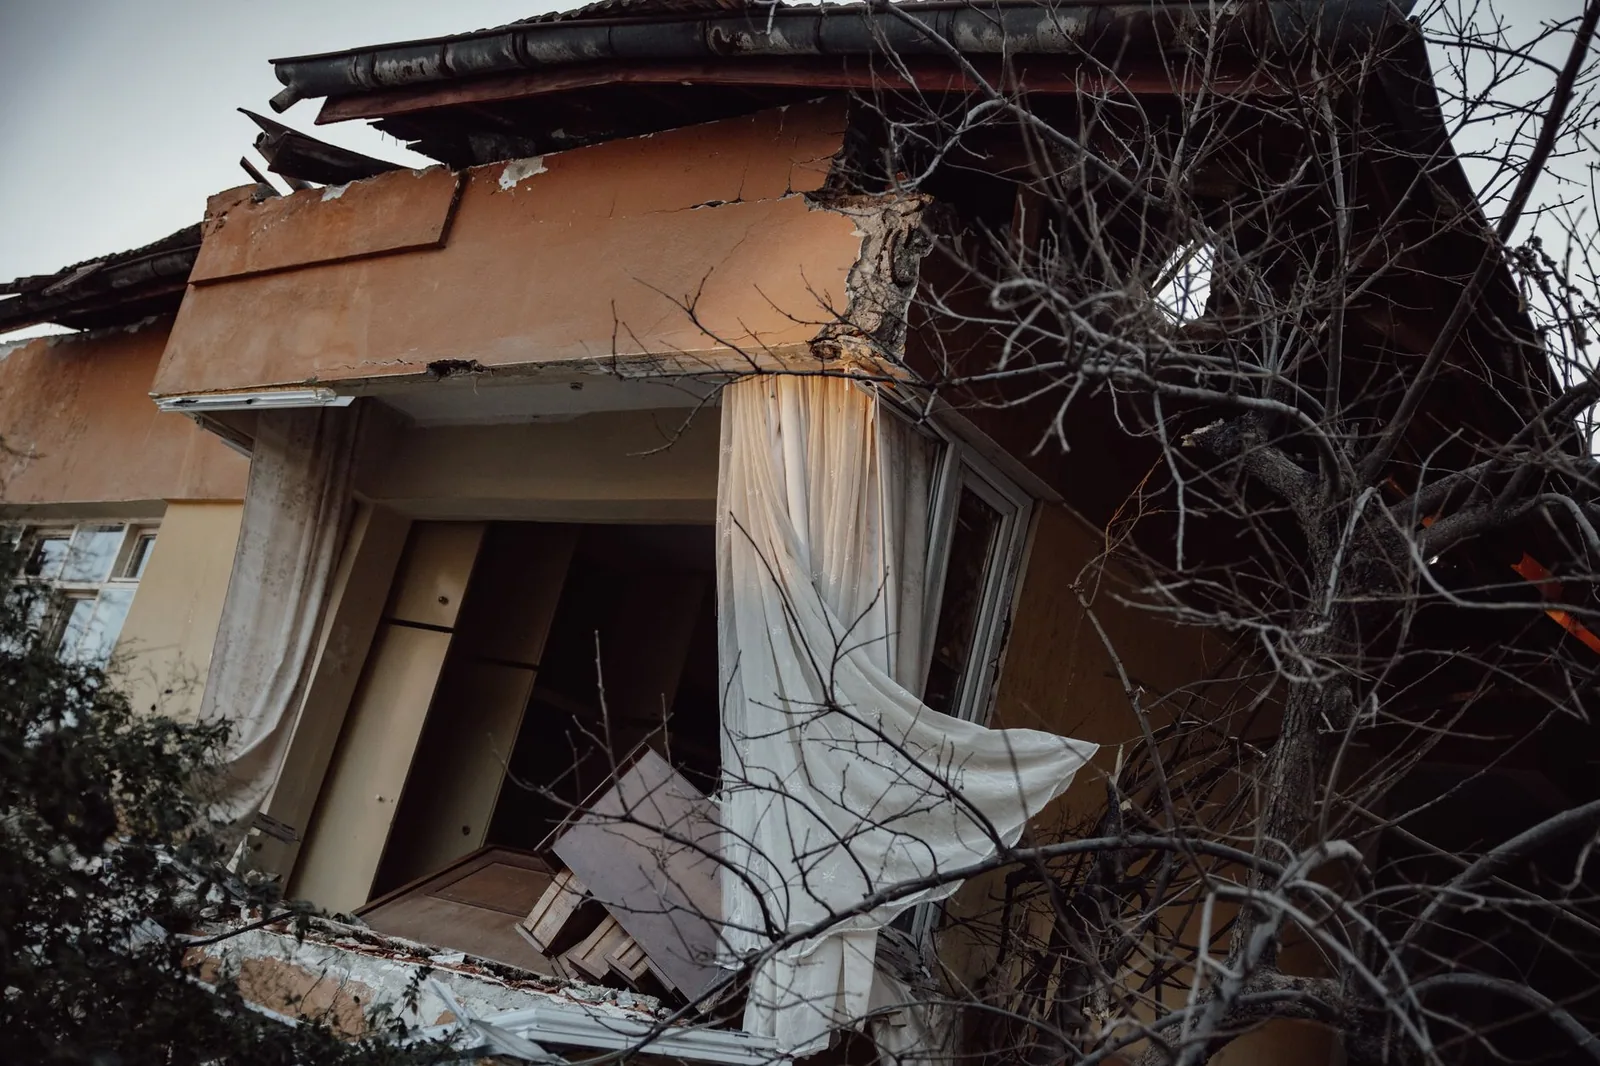
Le défaut d’entretien obéit à une logique plus radicale. C’est une exclusion classique, pas un coefficient de réduction. Quand l’expert estime que le dommage vient d’un manque d’entretien plutôt que de l’événement déclaré, la garantie ne s’applique pas, même si la tempête a bien eu lieu. Le constat du couvreur reprend ici toute son importance, en séparant ce qui relève de l’événement de ce qui relève de l’état du versant.
Attention aux photos. Une toiture visiblement couverte de mousse affaiblit votre argument, même quand la cause réelle est bien extérieure. La mousse ne prouve rien sur la solidité des fixations. Elle donne simplement à l’expert une image d’entretien négligé, qui pèse sur son appréciation avant même qu’il n’examine le point précis du sinistre.
Constituer le dossier : ce qui pèse et ce qui manque toujours
Trois choses font un dossier solide : la rapidité de la déclaration, des preuves datées, et un constat qui sépare la cause du désordre de l’état général de la toiture.
L’article L.113-2 du Code des assurances fixe le principe. La déclaration doit intervenir dans le délai prévu au contrat, et ce délai ne peut jamais être inférieur à cinq jours ouvrés. Ce minimum légal protège l’assuré, mais il reste un minimum : le contrat peut prévoir plus long, et c’est sa rédaction qui fixe votre date limite réelle.
Entre l’événement et le passage de l’expert, nous recommandons des mesures conservatoires : bâcher une zone ouverte, sécuriser ce qui menace de tomber, déposer un élément dangereux avant qu’il ne blesse quelqu’un. L’assureur reproche l’inaction face à un risque connu, pas le fait d’avoir mis le toit hors d’eau avant son passage.
Les éléments déposés pendant ces mesures ne se jettent pas. Une tuile cassée, une ardoise fendue, un morceau de zinguerie arraché font partie du dossier au même titre qu’une photo. L’expert peut vouloir les examiner, et leur disparition prive le dossier d’une preuve matérielle qu’aucune image ne remplace vraiment.
Un constat technique utile réunit quatre informations : la cause précise du désordre, une datation approximative appuyée sur un élément concret comme un épisode signalé dans le secteur, la distinction entre le désordre et l’état général du versant, et le chiffrage de la remise en état. Ce chiffrage s’appuie sur nos réparations de couverture, et son contenu est détaillé dans notre guide sur ce que contient un devis de réparation.
Questions fréquentes
L'assurance paie-t-elle la réparation de la toiture après une tempête ?
Le plus souvent oui, car la garantie tempête figure dans la quasi-totalité des contrats multirisque habitation. La prise en charge reste soumise aux conditions de déclenchement propres à votre contrat, et à la distinction que fait l'assureur entre un dommage causé par le vent et un désordre qui existait déjà du fait de l'usure.
Faut-il un arrêté de catastrophe naturelle ?
Non, pas pour un dommage de toiture lié au vent, à la grêle, à la neige ou à la chute d'un arbre : ces garanties se déclenchent sans arrêté, dès lors que les conditions du contrat sont réunies. Un arrêté interministériel publié au Journal officiel n'est nécessaire que si l'événement relève spécifiquement du régime catastrophe naturelle, un régime distinct de ces garanties classiques.
Que faire si l'assureur invoque la vétusté ?
Vérifiez d'abord si votre contrat inclut une garantie valeur à neuf, qui écarte tout ou partie de l'effet de la vétusté sur l'indemnité. Appuyez-vous ensuite sur le constat du couvreur : une fixation restée saine et une rupture nette autour du point de chute racontent un événement, pas un simple vieillissement, ce qui distingue votre situation d'un refus pour usure.
Puis-je faire réparer avant le passage de l'expert ?
Les mesures conservatoires (bâcher, sécuriser, déposer un élément dangereux) sont attendues avant même le passage de l'expert, et l'assureur reproche l'inaction plus qu'une mise hors d'eau rapide. La réparation définitive, elle, attend en général cette visite : conservez les éléments déposés et les photos prises avant intervention, ils font partie du dossier.
Qui paie quand une branche du voisin tombe sur mon toit ?
En pratique, c'est souvent votre propre assurance habitation qui intervient en premier, au titre de votre garantie chute d'arbres et d'objets, quel que soit le propriétaire de l'arbre. Une éventuelle négligence du voisin dans l'entretien de son arbre se règle ensuite entre assureurs, par un recours qui ne retarde pas la prise en charge de votre toiture.
Votre toiture
Un doute sur ce que vous voyez chez vous ?
Décrivez le désordre : nous vous disons si cela demande une intervention rapide ou si cela peut attendre la belle saison. Le diagnostic est gratuit.
Demander un devis gratuit
Nous vous rappelons sous 24 h ouvrées. Déplacement et devis sans engagement.