fuite toiture
Fuite de toiture : qui appeler et dans quel ordre
La question à se poser après une fuite de toiture n'est pas d'abord technique, elle est juridique : qui est responsable, et qui doit payer. La réponse dépend surtout de votre statut, propriétaire occupant, locataire ou copropriétaire, pas de l'endroit où l'eau entre.

Marc Feraud, couvreur Publié le 19 septembre 2026
Une fuite de toiture pose une question technique, d’où vient l’eau, et une question juridique, qui doit s’en occuper. La seconde détermine qui vous appelez en premier. Un propriétaire occupant, un locataire et un copropriétaire suivent trois chemins différents face à la même fuite, parce que la loi ne place pas la responsabilité au même endroit.
Fuite de toiture : qui appeler, couvreur ou assureur
Le couvreur s’occupe de la couverture elle-même, le plombier des réseaux d’eau à l’intérieur du logement, et l’assureur ne répare rien : il indemnise et missionne un expert.
La confusion vient du même mot, l’eau, alors que les deux métiers ne partagent ni le même réseau ni les mêmes outils. Un plombier intervient sur la plomberie : canalisations, robinetterie, chauffe-eau, évacuations. Une fuite de toiture n’a aucun rapport avec ce réseau, même quand l’eau finit par apparaître près d’une salle de bain ou d’une gaine technique. Appeler un plombier pour une fuite qui vient du toit fait perdre une visite : il constatera l’humidité à l’intérieur, sans pouvoir monter sur la couverture ni en garantir l’étanchéité.
Le couvreur traite l’étanchéité de la couverture : tuiles, ardoises, solins, noues, sorties de toit. Il recherche l’origine de la fuite et assure la mise hors d’eau en urgence quand la situation l’exige, ce que couvre notre intervention en urgence, avant d’envisager une réparation définitive sur un support sec.
L’assureur, de son côté, n’envoie pas de couvreur sur le toit. Il missionne un expert, chargé d’évaluer le sinistre pour le compte de l’assurance, ce qui n’est ni le même métier ni le même délai qu’une intervention de couverture. L’expert constate et chiffre, il ne bâche pas et ne répare pas. Solliciter les deux en même temps n’a rien de contradictoire : le couvreur agit sur le bâtiment pendant que l’expert instruit le dossier d’assurance, chacun sur son terrain.
Vous êtes propriétaire occupant
Un propriétaire occupant décide seul et appelle directement un couvreur, sans étape intermédiaire.
C’est la situation la plus simple des trois, puisqu’aucun tiers n’intervient dans la décision. La toiture lui appartient, l’entretien et la réparation lui reviennent. Aucune loi locative n’intervient, puisqu’il n’y a ni bailleur ni locataire distincts dans cette situation. Le couvreur diagnostique l’origine de la fuite, met le toit hors d’eau si nécessaire, puis chiffre la réparation.
La question de l’assurance se pose séparément de l’appel au couvreur, et l’urgence d’une fuite ne dépend pas de l’issue du dossier d’assurance : un propriétaire peut faire intervenir un couvreur avant même de savoir si le sinistre sera indemnisé. Une déclaration peut ouvrir droit à une indemnisation selon l’origine du désordre, mais toutes les causes ne sont pas prises en charge de la même façon. Vérifiez ce que couvre l’assurance habitation avant d’envoyer votre déclaration, pour la formuler sur la bonne base dès le départ.
Vous êtes locataire
Un locataire n’a pas à financer la réparation d’une fuite de toiture : cette charge revient au propriétaire.
La loi n° 89-462 du 6 juillet 1989, article 6, impose au bailleur de délivrer un logement décent et d’assurer le clos et le couvert du logement. Une fuite de toiture relève donc de sa responsabilité, pas de celle du locataire, quelle que soit l’ancienneté du bâtiment.
Le décret n° 87-712 du 26 août 1987 liste les réparations locatives à la charge du locataire : entretien courant, petites réparations, remplacement de pièces d’usure. L’étanchéité de la couverture n’apparaît à aucun moment dans cette liste. Une fois averti, c’est au propriétaire de faire intervenir un couvreur de son choix : le locataire n’a pas à avancer les frais, mais il doit permettre l’accès au logement pour le diagnostic puis pour les travaux.
Le locataire garde tout de même une obligation : signaler la fuite sans délai et par écrit à son propriétaire ou à l’agence qui gère le bien. Un écrit daté garde une trace du moment de l’alerte. S’il laisse la situation se dégrader sans prévenir, sa responsabilité peut être engagée sur l’aggravation du désordre, même si l’origine de la fuite ne lui est pas imputable. Un dégât des eaux qui s’étend faute d’alerte, par exemple vers un logement voisin, peut alors être imputé au retard du signalement plutôt qu’à la fuite elle-même.
Vous êtes en copropriété
En copropriété, la toiture est une partie commune. C’est le syndic qui organise l’intervention, sur le budget commun de l’immeuble.
L’article 3 de la loi n° 65-557 du 10 juillet 1965 classe la toiture parmi les parties communes. Prévenir le syndic revient donc à activer la bonne procédure : il fait intervenir un couvreur et règle l’intervention sur le budget commun, pas sur les charges du seul appartement touché par la fuite. Le copropriétaire qui repère la fuite n’a pas à financer seul l’intervention : il alerte le syndic, qui engage la dépense pour le compte de la copropriété et la répartit ensuite entre les copropriétaires selon les règles de l’immeuble.
Une exception existe pour les terrasses ou balcons à jouissance privative. Selon le règlement de copropriété de l’immeuble, ces éléments peuvent relever d’un régime d’entretien différent, à la charge du copropriétaire qui en a l’usage exclusif. Deux immeubles voisins peuvent donc appliquer une règle différente pour une même configuration de terrasse, selon ce que prévoit chacun de leurs règlements. Le règlement prime sur toute règle générale : il faut le consulter avant de conclure qui doit payer.
Les trois situations tiennent dans un tableau.
| Votre situation | Qui fait intervenir | Qui supporte le coût | Texte applicable |
|---|---|---|---|
| Propriétaire occupant | Vous | Vous | Sans objet |
| Locataire | Le propriétaire, que vous prévenez par écrit sans délai | Le propriétaire | Loi du 6 juillet 1989, article 6 |
| Copropriété | Le syndic | La copropriété, sur le budget commun | Loi du 10 juillet 1965, article 3 |
Le locataire garde une obligation propre : signaler vite, et par écrit. Une fuite laissée sans signalement pendant des mois peut lui être reprochée sur l’aggravation des dégâts, même si la réparation elle-même ne lui revient pas.
L’ordre des appels quand l’eau coule maintenant
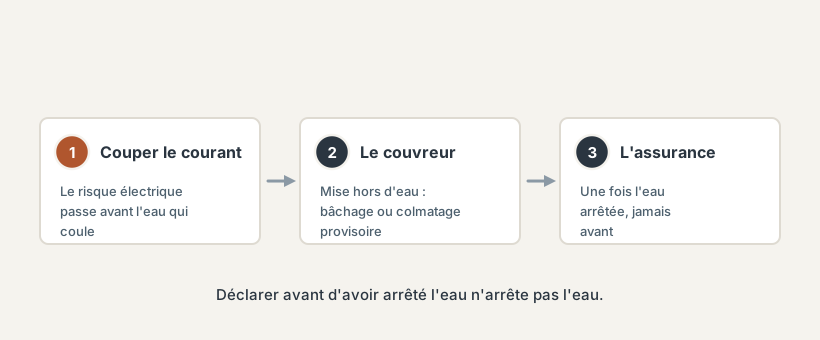
Face à une fuite active, trois appels se succèdent dans un ordre précis : la sécurité électrique d’abord, le couvreur ensuite, l’assurance en dernier.
La première urgence n’est pas l’eau qui coule, mais le risque électrique qu’elle crée. L’eau et l’électricité ne cohabitent pas : un courant qui traverse une zone humide présente un risque réel, pas un risque théorique. Si l’eau approche un interrupteur, une prise ou un luminaire, coupez le disjoncteur du circuit concerné avant toute autre chose. Cette étape passe avant l’appel au couvreur, pas après.
Le couvreur vient ensuite, pour la mise hors d’eau : bâchage ou colmatage provisoire, le temps que la situation se stabilise. En attendant son passage, les gestes à faire en attendant limitent les dégâts sans se substituer à une intervention professionnelle.
L’assurance vient en dernier, une fois l’eau stoppée. Déclarer le sinistre avant d’avoir arrêté l’eau ne stoppe pas l’eau : la démarche s’ajoute à l’urgence, elle ne la résout pas. La déclaration formalise ce qui s’est passé une fois que l’eau ne coule plus.
Ce qu’un couvreur vous demandera au téléphone
Au téléphone, un couvreur demande depuis quand la fuite existe, où l’eau apparaît à l’intérieur, quel est le type de couverture, sur combien de niveaux se répartit le bâtiment, quel accès est possible, et si la fuite coule encore au moment de l’appel.
La date d’apparition distingue une fuite ponctuelle d’un désordre qui s’aggrave depuis plusieurs semaines. L’endroit précis où l’eau tombe à l’intérieur, la pièce, le plafond ou le mur concerné, oriente une première hypothèse, même si le point d’entrée réel se trouve ailleurs sur le toit.
Le type de couverture, tuiles, ardoises, toiture plate ou bac acier, et le nombre de niveaux du bâtiment déterminent le matériel et le temps nécessaires à l’intervention. L’accès au toit se prépare avant le déplacement : une échelle suffit parfois, un échafaudage est nécessaire pour d’autres configurations, et sur un immeuble de plusieurs étages, une nacelle remplace parfois l’échafaudage lorsque la rue le permet. Enfin, savoir si la fuite est active au moment de l’appel change la priorité donnée au rendez-vous, puisqu’une fuite qui coule pendant l’appel demande une réponse plus rapide qu’une fuite constatée puis arrêtée depuis plusieurs jours. Ces éléments permettent au couvreur d’anticiper le matériel à emporter et d’évaluer, dès l’appel, si la situation relève d’un rendez-vous planifié ou d’un déplacement en urgence.
Les appels à éviter
Trois pratiques n’apportent rien de fiable face à une fuite de toiture, malgré les apparences de rapidité qu’elles proposent.
Le démarchage téléphonique du type « nous intervenons dans votre quartier » fonctionne à partir d’un fichier d’adresses, sans connaître ni votre toit ni l’origine de votre fuite. Un couvreur qui prépare une intervention sérieuse commence par vous écouter décrire la situation, pas par un argument commercial préparé à l’avance.
Les numéros surtaxés de mise en relation facturent l’appel à la minute, sans garantir qu’un couvreur se déplace ensuite. L’argent versé rémunère l’intermédiaire, la réparation du toit reste entière.
Un artisan qui donne un prix ferme sans être monté sur le toit avance un chiffre qu’il ne peut pas tenir. L’étendue réelle d’une fuite ne se voit ni depuis la rue ni sur une photo envoyée par téléphone. Un prix fixé à l’aveugle sert surtout à décrocher le rendez-vous, il ne décrit pas les travaux réellement nécessaires, et il expose souvent à des suppléments découverts une fois le chantier commencé, quand comparer ou renoncer devient difficile.
Questions fréquentes
Qui appeler en cas de fuite d'eau sur le toit ?
L'interlocuteur dépend de votre statut. Un propriétaire occupant appelle directement un couvreur, un locataire prévient son propriétaire ou son agence, et un copropriétaire prévient le syndic. Le couvreur reste le bon professionnel dans les trois cas, puisque la fuite touche la couverture et non les réseaux d'eau. L'assurance intervient ensuite, pour la déclaration du sinistre, une fois la fuite stoppée.
Le locataire doit-il payer la réparation de la toiture ?
Non. La loi n° 89-462 du 6 juillet 1989, article 6, impose au bailleur d'assurer le clos et le couvert du logement : une fuite de toiture relève de sa responsabilité, pas de celle du locataire. Le décret n° 87-712 du 26 août 1987, qui liste les réparations locatives à la charge du locataire, ne mentionne pas l'étanchéité de la couverture. Le locataire garde une obligation : signaler la fuite sans délai et par écrit, sous peine de voir sa responsabilité engagée si la situation s'aggrave faute d'alerte.
Faut-il prévenir le syndic ou son assurance en premier ?
En copropriété, la toiture est une partie commune au sens de l'article 3 de la loi n° 65-557 du 10 juillet 1965. Prévenez le syndic en premier : c'est lui qui fait intervenir un couvreur, sur le budget commun. La déclaration à l'assurance suit, une fois la fuite identifiée, sauf si le règlement de copropriété prévoit un régime différent, par exemple pour une terrasse ou un balcon à jouissance privative.
Un couvreur peut-il intervenir le jour même ?
Cela dépend de la disponibilité de l'entreprise et de la gravité de la fuite. Une fuite active, qui menace l'intérieur du logement, est traitée en priorité : la première visite vise la mise hors d'eau, une protection provisoire, pas nécessairement la réparation définitive. C'est pour évaluer cette urgence qu'un couvreur pose des questions précises dès l'appel.
Votre toiture
Un doute sur ce que vous voyez chez vous ?
Décrivez le désordre : nous vous disons si cela demande une intervention rapide ou si cela peut attendre la belle saison. Le diagnostic est gratuit.
Demander un devis gratuit
Nous vous rappelons sous 24 h ouvrées. Déplacement et devis sans engagement.